A vállalati adóelkerülés és a beruházások nemzetközi összefüggései
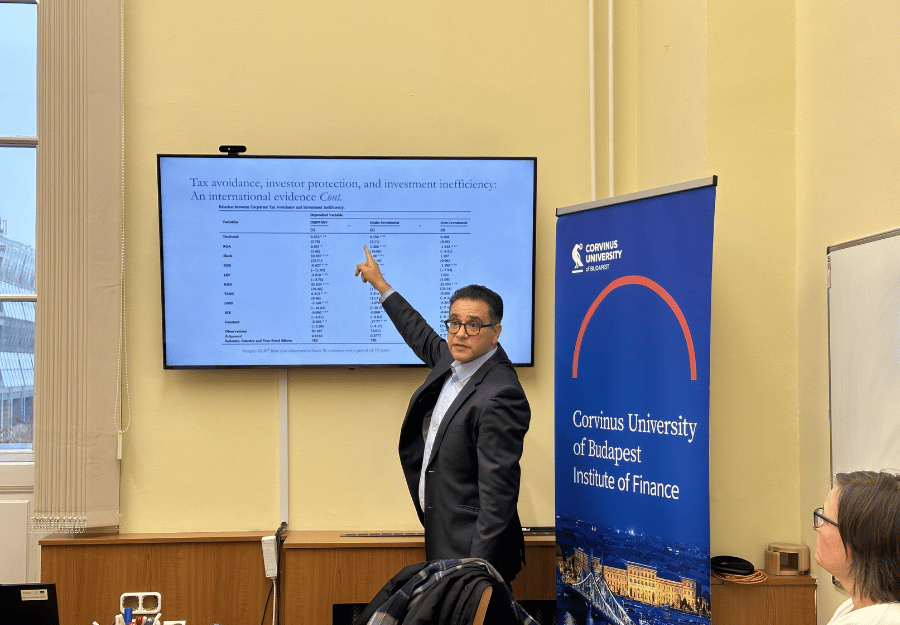
2026. november 16-án a Budapesti Corvinus Egyetem Pénzügy Intézete Ramzi Benkraiemet, az Audencia Business School professzorát látta vendégül kutatási szemináriumán. Az előadás címe „Another Side of Sustainability and Social Change: Fighting Tax Evasion in an Evolving Landscape” volt.
Az előadás a vállalati adóelkerülés fogalmának és jelentőségének bemutatásával kezdődött. Az agresszív adózási gyakorlatok a jogszabályi kereteken belül is mérsékelhetik a vállalatok adóterheit, ugyanakkor csökkenthetik az állami bevételeket, aggályokat vethetnek fel az adóterhek igazságos megosztásával kapcsolatban és torzíthatják a piaci versenyt.
A szeminárium fő megállapításai
• Adóelkerülés és elégtelen beruházási szint. Egy 38 országra kiterjedő vizsgálatban Benkraiem és szerzőtársai azt találták, hogy az adóelkerülési gyakorlatokat nagyobb mértékben alkalmazó vállalatok beruházásai gyakrabban maradtak el a gazdaságilag indokolt szinttől.
• Mi ösztönzi a vállalati adóelkerülést? Az előadás kitért arra, hogyan befolyásolhatják az adózási döntéseket a vállalaton belüli érdekellentétek, a rövid távon gondolkodó befektetők nyomása és a külső finanszírozáshoz való korlátozott hozzáférés. Az országszintű tényezők között a gazdaságpolitikai bizonytalanság és az államadósság szerepe is szóba került.
• Az etika és az ellenőrzés szerepe. Benkraiem nemzetközi kutatása szerint a szigorúbb könyvvizsgálati követelmények és az etikusabb vállalati magatartás az adócsalás alacsonyabb szintjével járnak együtt.
• Oktatás és digitalizáció. Az előadás azt is bemutatta, hogyan erősítheti a pénzügyi ismeretek fejlesztése a társadalmi elszámoltathatóságot, és miként javíthatják a digitális eszközök az adóigazgatás átláthatóságát.
Benkraiem hangsúlyozta, hogy az adórendszerüket korszerűsítő feltörekvő gazdaságokban az adóigazgatás megerősítése mellett az adószabályok betartásának általános társadalmi normává válását is ösztönözni kell. Az agresszív adóelkerülés visszaszorítása a fenntartható fejlődéshez is hozzájárulhat, mivel segíthet megőrizni az alapvető közszolgáltatások és a hosszútávú beruházások finanszírozásához szükséges állami bevételeket.